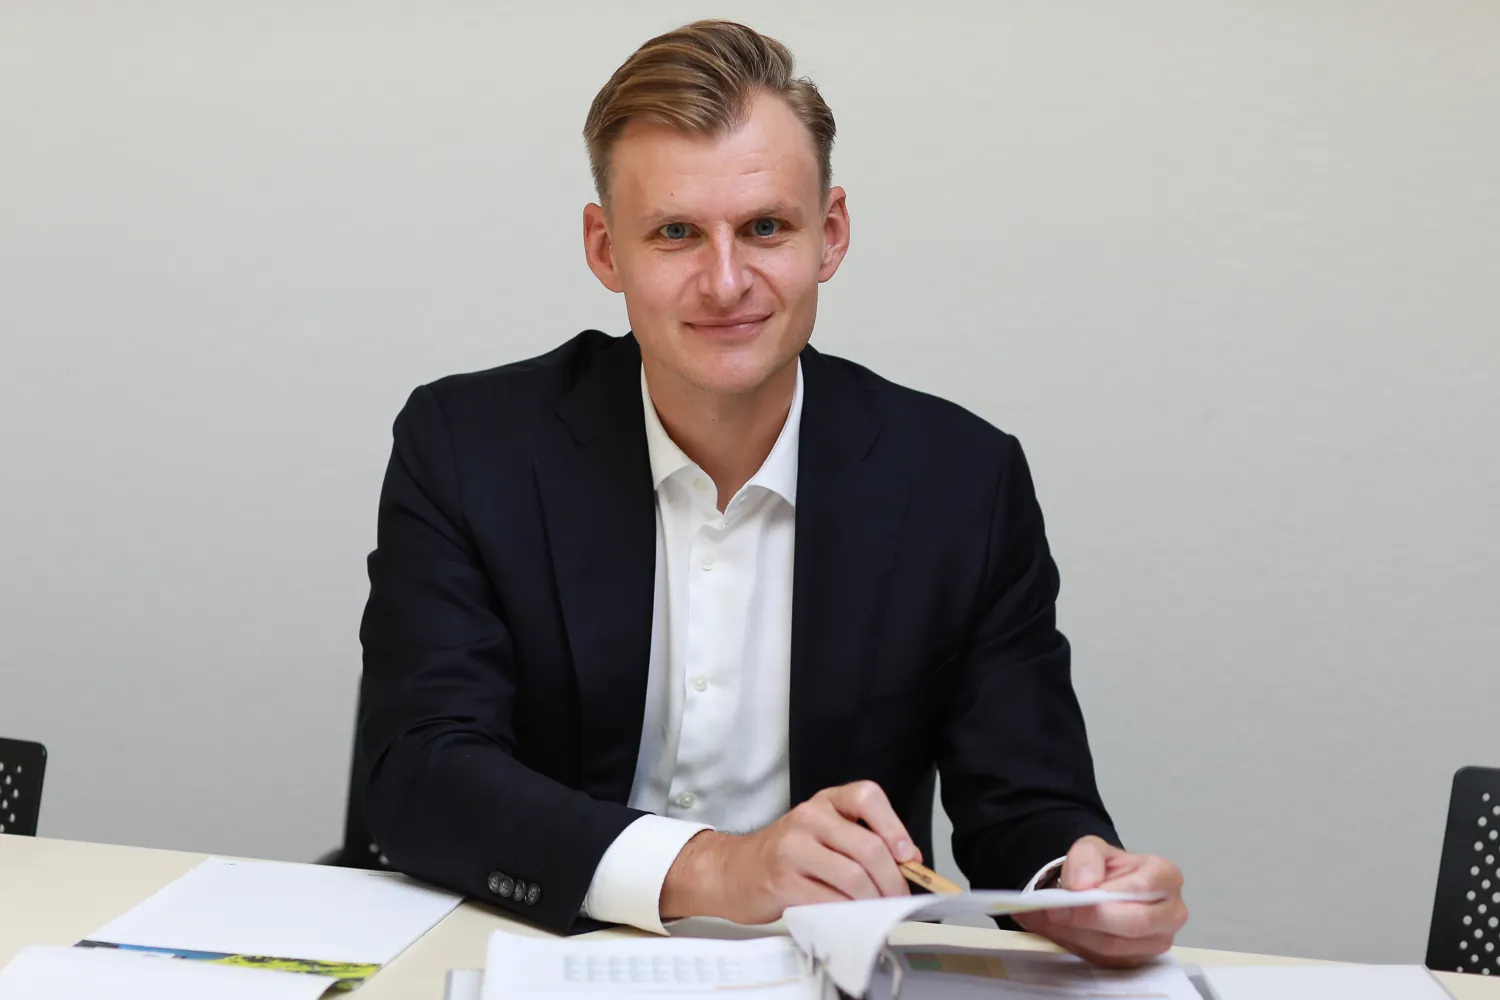
Auf einen Blick: Yannick Maar ist Certified Valuation Analyst (CVA) und unabhängiger Sachverständiger für Unternehmensbewertung aus Erkelenz (NRW), bundesweit tätig. Er erstellt Bewertungsgutachten nach IDW S 1 für steuerliche Anlässe: Wegzugsbesteuerung nach § 6 AStG sowie Erbschaft und Schenkung (Nachweis des niedrigeren gemeinen Werts nach § 11 Abs. 2 BewG). Weitere Schwerpunkte sind Zugewinnausgleich und Gesellschafterstreit. Er arbeitet eng mit Steuerberatern und Fachanwälten zusammen. Zuvor war er Prüfungsleiter bei Deloitte. Er ist Mitglied der EACVA und Mitautor des Fachaufsatzes zum IDW S 1 in der Fassung 2026 im BewertungsPraktiker (BWP 03/2026).
Wer ich bin
Mein Name ist Yannick Maar. Ich bin Certified Valuation Analyst (CVA) und Sachverständiger für Unternehmensbewertung. Mein Fokus liegt auf Bewertungsgutachten nach IDW S1 für steuerliche Anlässe – Wegzugsbesteuerung nach § 6 AStG, Erbschaft und Schenkung – sowie für Zugewinnausgleich und Gesellschafterstreit.
Ich arbeite bundesweit für Rechtsanwälte, Steuerberater, Gerichte und Unternehmer – als neutraler Gutachter ebenso wie als Berater und Parteigutachter auf einer Seite. In meiner Heimatregion NRW erstelle ich Gutachten auch für Finanzämter und für Verfahren vor Finanz-, Familien- und Landgerichten, etwa in Köln, Düsseldorf, Aachen und Mönchengladbach. Unternehmensbewertung in NRW →
Mein Werdegang
Ich habe Betriebswirtschaftslehre an der Universität zu Köln studiert (2014–2017). Nach dem Studium war ich von 2017 bis 2019 als fester Mitarbeiter bei Deloitte tätig – zuletzt als Prüfungsleiter in der Wirtschaftsprüfung. Dort habe ich gelernt, wie Jahresabschlüsse unter die Lupe genommen werden, wie Planungsrechnungen zu hinterfragen sind und welchen Maßstäben eine strukturierte Berichterstattung genügen muss.
Seit 2019 bin ich auf Projektbasis für führende Wirtschaftsprüfungsgesellschaften tätig – unter anderem für Deloitte, Seitz, HKS und NHUP. Durch diese Zusammenarbeit habe ich Unternehmensbewertungen in unterschiedlichsten Branchen und Bewertungsanlässen begleitet und ein breites methodisches Fundament aufgebaut.
2024 habe ich die Prüfung zum Certified Valuation Analyst (CVA) abgelegt und bin seitdem als Sachverständiger für Unternehmensbewertung tätig. Jedes Gutachten wird von mir persönlich erstellt – von der ersten Datenanalyse bis zur finalen Unterschrift.
Jede Annahme dokumentieren. Jede Zahl herleiten. So, dass es vor Gericht, Finanzamt und Betriebsprüfung standhält.
Was bedeutet CVA?
Der Certified Valuation Analyst (CVA) ist eine international anerkannte Berufsbezeichnung für Unternehmensbewerter. Die Zertifizierung wird von der EACVA (European Association of Certified Valuators and Analysts) vergeben und unterliegt strengen Anforderungen:
- Fachliche Prüfung: Mehrtägiges Examen über Bewertungsmethodik, Rechnungslegung und Kapitalmarkttheorie
- Berufserfahrung: Nachweis einschlägiger praktischer Erfahrung in der Unternehmensbewertung
- Fortbildungspflicht: Regelmäßige Weiterbildung (CPE – Continuing Professional Education) zum Erhalt der Zertifizierung
- Berufsethik: Verpflichtung auf verbindliche ethische Standards und Unabhängigkeit
Die CVA-Zertifizierung signalisiert Gerichten, Anwälten und Steuerberatern, dass der Gutachter über nachgewiesene Fachkompetenz verfügt – unabhängig geprüft durch eine anerkannte Berufsorganisation.
Gut zu wissen: In Deutschland gibt es keine gesetzlich geschützte Berufsbezeichnung für Unternehmensbewerter. Jeder darf sich so nennen. Der CVA-Titel ist eines der wenigen objektiven Qualitätsmerkmale in diesem Bereich. Mehr dazu im Beitrag Was ist ein CVA – und wer darf Unternehmen bewerten?
Meine Bewertungsschwerpunkte
Ich erstelle Bewertungsgutachten in folgenden Anlassbereichen – sowohl als neutraler Gutachter als auch als Parteivertreter auf einer Seite:
Wegzugsbesteuerung
Unternehmensbewertung nach IDW S1 als Wertnachweis nach § 6 AStG, wenn Gesellschafter ihren Wohnsitz ins Ausland verlegen. Ich stimme Stichtag und Vorgehen mit dem Steuerberater ab, damit das Gutachten gegenüber dem Finanzamt trägt. Mehr dazu auf der Seite Unternehmensbewertung bei Wegzugsbesteuerung.
Erbschaft und Schenkung
Steuerliche Unternehmensbewertung nach IDW S1 zur Abwehr überhöhter Finanzamtsbescheide. Meine Gutachten dienen als Nachweis eines niedrigeren gemeinen Werts gemäß § 11 Abs. 2 BewG.
Zugewinnausgleich bei Scheidung
Bewertung von Unternehmensbeteiligungen im Rahmen des Zugewinnausgleichs. Ob als neutraler Gutachter auf Anordnung des Familiengerichts oder als Berater einer Partei – ich kenne die spezifischen Anforderungen beider Rollen.
Gesellschafterstreit
Anteilsbewertung bei Ausscheiden eines Gesellschafters, Einziehung von Geschäftsanteilen oder Squeeze-out. Ich werde sowohl von Gerichten als neutraler Sachverständiger beauftragt als auch von Anwälten als Parteigutachter, um die Bewertung der Gegenseite zu prüfen und eine eigene Wertermittlung entgegenzusetzen.
Unternehmensverkauf
Ermittlung eines belastbaren Firmenwerts als Verhandlungsgrundlage beim Unternehmensverkauf oder -kauf – sowohl auf Käufer- als auch auf Verkäuferseite.
Fakten und Profile
Die wichtigsten Angaben auf einen Blick. Dieselben Angaben stehen in meinen Profilen, die hier verlinkt sind.
- Name: Yannick Maar – Certified Valuation Analyst (CVA)
- Tätigkeit: unabhängiger Sachverständiger für Unternehmensbewertung nach IDW S 1, Schwerpunkt steuerliche Anlässe (Wegzug, Erbschaft und Schenkung)
- Sitz: Alfred-Wirth-Str. 8, 41812 Erkelenz (NRW), bundesweit tätig
- Ausbildung: Betriebswirtschaftslehre, Universität zu Köln (2014–2017)
- Berufsweg: Deloitte (2017–2019, zuletzt Prüfungsleiter), seit 2019 Projekte für Wirtschaftsprüfungsgesellschaften, seit 2024 Certified Valuation Analyst
- Mitgliedschaft: EACVA – European Association of Certified Valuators and Analysts
- Absicherung: Vermögensschaden-Haftpflichtversicherung über 1 Mio. € je Versicherungsfall
- Veröffentlichung: Maar/Knorr/Heising, Fachaufsatz zum IDW S 1 (2026) bei steuerlichen Bewertungsanlässen, BewertungsPraktiker (BWP) 03/2026 (Zusammenfassung)
- Kontakt: +49 2431 8779603, info@yannickmaar.de
Profile:
- Instagram (@maar.bewertet)
- Google-Unternehmensprofil mit Rezensionen
- EACVA-Mitgliederverzeichnis
- ProvenExpert
- 11880
- Gelbe Seiten
Publikationen, Vorträge und Medien
Was ich veröffentlicht habe und wo es nachzulesen ist. Die Liste wächst mit jedem Beitrag.
Fachaufsätze
- Maar/Knorr/Heising, Der neue IDW S 1 (2026): Ist bei steuerlichen Bewertungsanlässen das Gutachten erforderlich oder reicht eine Stellungnahme aus?, BewertungsPraktiker 03/2026, S. 62–67 (CF-Fachportal, Dokumentnummer BWP1491013). Auszug und Kernthesen
Newsletter
- Der Bewertungs-Brief auf LinkedIn: alle 14 Tage ein Bewertungsfehler aus der Praxis, ein Update aus IDW und Rechtsprechung und eine Zahl.
Eigene Datenreihen (frei zugänglich, mit Stand-Datum)
- Basiszins und Marktrisikoprämie nach IDW S 1, monatlich aus der Zinsstrukturkurve der Bundesbank
- Basiszins-Rechner und Marktrisikoprämie-Rechner für jeden Bewertungsstichtag
- Beta-Faktoren nach Branchen und EBIT-Multiplikatoren nach Branchen
Vorträge, Podcasts, Gastbeiträge: Anfragen gern an info@yannickmaar.de. Themen: Unternehmensbewertung bei Wegzug, Erbschaft und Schenkung, IDW S 1 (2026) in der Steuerberaterpraxis.
Mein Anspruch
Unternehmensbewertung ist kein Standardprodukt. Jedes Unternehmen ist anders – und jeder Bewertungsanlass stellt eigene Anforderungen an Methodik, Detailtiefe und Argumentation.
Mein Anspruch ist es, Gutachten zu erstellen, die nicht nur methodisch korrekt sind, sondern auch vor Gericht, gegenüber dem Finanzamt oder am Verhandlungstisch überzeugen. Dafür arbeite ich nach dem jeweils maßgeblichen IDW S1 – abhängig vom Bewertungsstichtag – und orientiere mich an der Rechtsprechung sowie den Grundsätzen ordnungsgemäßer Unternehmensbewertung.
Hinweis zum IDW S1: Welche Fassung des IDW S1 anzuwenden ist, richtet sich nach dem Bewertungsstichtag. Für Stichtage ab dem 9. April 2026 gilt die Neufassung 2026, für frühere Stichtage in der Regel die bisherige Fassung 2008. Ich bin mit beiden Standards vertraut und setze jeweils den richtigen an.
Kostenloses Erstgespräch
Bevor wir über Honorare sprechen, möchte ich Ihren Fall verstehen. In einem unverbindlichen Erstgespräch klären wir gemeinsam:
- Um welchen Bewertungsanlass geht es?
- Welche Gutachtenform ist für Ihre Situation geeignet?
- Welche Unterlagen werden benötigt?
- Mit welchem Zeitrahmen und welchen Kosten können Sie rechnen?
Rufen Sie mich an oder schreiben Sie mir – ich melde mich in der Regel innerhalb von 24 Stunden zurück.